

Tổng Bí thư Tô Lâm tiếp Bộ trưởng Ngoại giao, Quốc phòng, Công an Trung Quốc
17/03/2026
admin
Post by admin /29/09/2026
Đứng trước làn sóng dịch chuyển chuỗi cung ứng chưa từng có tiền lệ, câu hỏi mang tính quyết định lúc này không còn là “Việt Nam có cơ hội hay không?”, mà là “Chúng ta sẽ hiện thực hóa cơ hội đó với tốc độ và quy mô ra sao?”.
Đây là đánh giá mà JLL Việt Nam muốn chia sẻ: không phải bức tranh lạc quan thuần túy, mà là nhìn thẳng vào cả cơ hội lẫn thách thức.
Vị thế của Việt Nam giữa làn sóng dịch chuyển
Trong 10 năm qua, thị phần FDI sản xuất của Trung Quốc so với các nước trong khu vực giảm 40,5 điểm phần trăm. Dòng vốn này không biến mất, mà dịch chuyển sang những điểm đến mới. Chiến lược "Trung Quốc+1" của các tập đoàn đa quốc gia đã đưa Đông Nam Á trở thành lựa chọn hàng đầu, với Indonesia dẫn đầu (tăng 12,4 điểm phần trăm), tiếp theo là Thái Lan (tăng 9,1 điểm phần trăm) và Việt Nam (tăng 3,2 điểm phần trăm).
Tuy nhiên, khi xem xét kỹ hơn, dù Việt Nam đang tăng thị phần, Indonesia và Thái Lan cũng tăng trưởng mạnh mẽ không kém. Cuộc cạnh tranh thu hút đầu tư trong khối ASEAN ngày càng gay gắt, trong khi lợi thế chi phí lao động - thế mạnh truyền thống của Việt Nam đang dần thu hẹp.
Dù vậy, Việt Nam sở hữu những lợi thế cấu trúc khó có thể sao chép: vị trí địa lý chiến lược, mạng lưới FTA thuộc nhóm rộng mở nhất khu vực, cùng nền kinh tế nội địa không ngừng tăng trưởng. Sức hút của Việt Nam đối với các nhà đầu tư quốc tế vẫn duy trì ở mức cao, thể hiện qua tổng vốn FDI đăng ký trong nửa đầu năm 2026 đạt 34,7 tỷ USD (tăng 61% so với cùng kỳ) và tốc độ tăng trưởng xuất khẩu 21%.
Thị trường BĐS công nghiệp phân hóa ngày càng rõ nét
Các chỉ số vận hành hiện tại phản ánh một thị trường ổn định và tăng trưởng tích cực. Tỷ lệ lấp đầy duy trì ở mức cao trên cả hai miền, giá thuê tiếp tục tăng ổn định, đặc biệt tại những dự án có vị trí chiến lược và hạ tầng chất lượng.
Song điều quan trọng hơn là sự phân hóa đang rõ dần: các khu công nghiệp gần cảng biển quốc tế, sân bay hay hành lang giao thông huyết mạch ghi nhận hiệu suất cao hơn hẳn mặt bằng chung. Nhà đầu tư thế hệ mới không còn chọn địa điểm chỉ dựa theo giá trị đầu tư ban đầu, họ đánh giá theo tổng giá trị vận hành dài hạn.
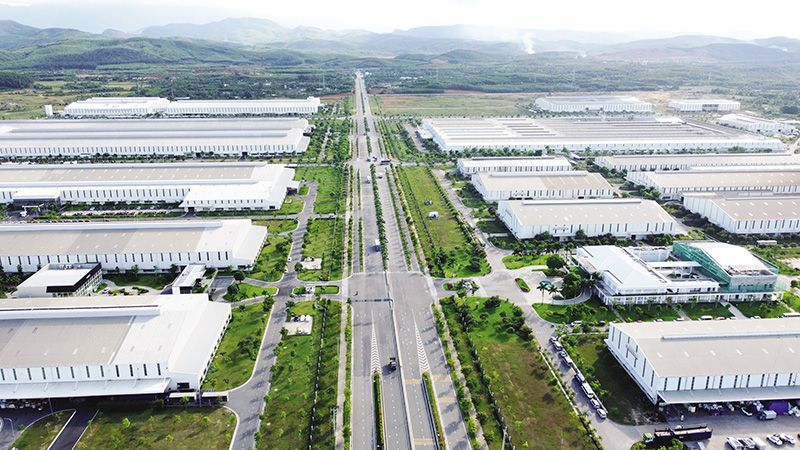
Miền Bắc, với khoảng 13.000 ha đất công nghiệp trên 75 khu công nghiệp, đang củng cố vị thế là trung tâm sản xuất công nghệ cao tăng trưởng nhanh nhất cả nước.
Tỷ lệ lấp đầy đạt khoảng 82%, nhà xưởng và nhà kho xây sẵn lần lượt đạt mức 85% và 73%. Cơ cấu khách thuê dịch chuyển mạnh từ sản xuất truyền thống sang điện tử, thiết bị điện và cơ khí chính xác.
 Nhìn về tương lai, triển vọng dài hạn của thị trường bất động sản công nghiệp Việt Nam vẫn tích cực, được củng cố bởi những động lực nội tại bền vững: vị trí địa lý, nguồn lao động dồi dào, hạ tầng đang nâng cấp và hội nhập sâu vào chuỗi giá trị toàn cầu.

Miền Nam - thị trường lớn nhất với 28.100 ha đất công nghiệp, 5,9 triệu m2 nhà xưởng và 5,6 triệu m2 nhà kho xây sẵn, tiếp tục là trung tâm sản xuất và logistics tổng hợp của cả nước. Đặc biệt, tỷ lệ lấp đầy nhà kho xây sẵn đạt đến 92%, phản ánh sự phát triển mạnh của thương mại điện tử và nhu cầu logistics hiện đại.
JLL dự báo, đến năm 2030, nguồn cung đất công nghiệp tại mỗi miền sẽ tăng thêm khoảng 5.000-6.000 ha, với Hải Phòng dẫn đầu tại miền Bắc, trong khi Đồng Nai dẫn dắt khu vực miền Nam.
Hạ tầng kết nối: Động lực tái định hình bản đồ công nghiệp
Giá trị một địa điểm công nghiệp không còn được đo bằng khoảng cách đến trung tâm đô thị, mà bằng khả năng kết nối với các nút hạ tầng chiến lược. Xu thế này đang dần hình thành những hành lang công nghiệp quy mô lớn, vượt ra ngoài các cụm tập trung trước đây.
Việt Nam đang đầu tư hạ tầng ở quy mô chưa từng thấy, với mục tiêu bình quân 7% GDP/năm, thuộc nhóm cao nhất châu Á.
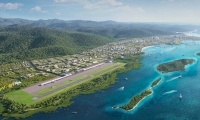
Các dự án trọng điểm có tác động trực tiếp đến bản đồ công nghiệp gồm: Vành đai 4 Hà Nội (vốn đầu tư 3,7 tỷ USD, dự kiến hoàn thành năm 2026), Sân bay Quốc tế Long Thành (vốn đầu tư 16,1 tỷ USD, giai đoạn I dự kiến hoàn thành trong năm 2026), Cảng nước sâu Lạch Huyện giai đoạn III (vốn đầu tư 968,9 triệu USD, dự kiến hoàn thành 2027-2030), Vành đai 3 TP.HCM (vốn đầu tư hơn 3,2 tỷ USD, dự kiến hoàn thành sau năm 2026), Trung tâm Logistics Cái Mép Hạ (vốn đầu tư 6,7 tỷ USD, dự kiến hoàn thành từ năm 2030 trở đi) và Đường sắt cao tốc Bắc-Nam (vốn đầu tư hơn 67 tỷ USD, dự kiến hoàn thành trước năm 2035).
Khi những dự án này hoàn thành, sức hút và giá trị các địa điểm công nghiệp dọc hành lang kết nối sẽ thay đổi đáng kể, mở ra cơ hội đầu tư sớm tại những khu vực hiện còn đang hình thành.
Ba tiêu chí đánh giá nhà đầu tư quốc tế
Trao đổi với các nhà đầu tư quốc tế, JLL nhận thấy rõ sự thay đổi trong cách thẩm định. Câu hỏi không còn chỉ xoay quanh giá thuê hay ưu đãi. Ba tiêu chí đang nổi lên như điều kiện then chốt bao gồm nguồn nhân lực có kỹ năng, an ninh năng lượng và lộ trình xanh, tốc độ và minh bạch trong triển khai.
Với các dự án bán dẫn, điện tử phức tạp hay sản xuất công nghệ cao, khả năng tuyển dụng và giữ chân kỹ sư chất lượng cao không kém quan trọng hơn giá đất hay vị trí. Việt Nam đang cải thiện, nhưng tốc độ cần đẩy nhanh hơn để theo kịp nhu cầu từ các ngành công nghiệp thế hệ mới.
Đối với điện tử, bán dẫn và trung tâm dữ liệu, điện năng ổn định là điều kiện tiên quyết. Ngày càng nhiều tập đoàn toàn cầu chỉ phê duyệt dự án khi khu công nghiệp đáp ứng được cơ chế DPPA và có lộ trình năng lượng tái tạo rõ ràng. Đây không còn là yêu cầu tự nguyện, mà là điều kiện cần để đầu tư.
Thời gian từ ký kết đến nhà máy vận hành ảnh hưởng trực tiếp đến hiệu quả đầu tư. Các địa phương có thủ tục hành chính minh bạch, hạ tầng kỹ thuật sẵn sàng và chủ đầu tư hạ tầng uy tín đang có lợi thế vượt trội trong thu hút dự án quy mô lớn và công nghệ cao.
Nghị quyết 10-NQ/TW năm 2026 đánh dấu bước chuyển chính sách rõ ràng: từ thu hút FDI theo số lượng sang ưu tiên chất lượng và hiệu quả lan tỏa. Các ngành ưu tiên gồm công nghệ cao, đổi mới sáng tạo, kinh tế xanh, kinh tế số, nghiên cứu và phát triển, tập trung vào bán dẫn, AI, dữ liệu lớn, công nghệ sinh học, năng lượng và vật liệu mới. Tuy nhiên, khoảng cách giữa chính sách của trung ương và thực thi ở địa phương vẫn là biến số quan trọng cần theo dõi.
Những thách thức cần đối diện và hàm ý chiến lược
JLL có đánh giá khách quan, thẳng thắn về những nhược điểm cần phải vượt qua trong thời gian tới.
Năng suất lao động Việt Nam vẫn thấp hơn Thái Lan và Malaysia. Khi lợi thế chi phí thu hẹp, năng suất sẽ là yếu tố cạnh tranh quyết định. Chất lượng hạ tầng chênh lệch lớn giữa các địa phương: các hành lang lớn được đầu tư mạnh, nhưng tình trạng tắc nghẽn kết nối cảng biển và hạ tầng kỹ thuật không đồng đều vẫn làm tăng chi phí vận hành.
Tỷ lệ nội địa hóa thấp khiến nhiều ngành phụ thuộc chuỗi cung ứng nước ngoài, giảm giá trị gia tăng trong nước. Môi trường kinh doanh dù đang cải thiện, nhưng vẫn còn khoảng cách về tính minh bạch và nhất quán trong mắt nhà đầu tư quốc tế.
Với nhà đầu tư và phát triển hạ tầng khu công nghiệp: Cung cấp đất và hạ tầng cứng không còn đủ để cạnh tranh. Khu công nghiệp thế hệ mới, tích hợp năng lượng sạch, hạ tầng kỹ thuật cao, dịch vụ hỗ trợ toàn diện và hệ sinh thái cho nhân lực đang định nghĩa lại tiêu chuẩn thị trường.
Với nhà đầu tư và khách thuê: Lựa chọn địa điểm là quyết định chiến lược dài hạn, không phải bài toán so sánh giá thuê nhất thời. Khả năng mở rộng, an ninh năng lượng, hệ sinh thái chuỗi cung ứng và tiềm năng nhân lực 5-10 năm tới phải được đưa vào mô hình phân tích.
Với cơ quan quản lý: Định hướng FDI chọn lọc theo chất lượng là đúng đắn, nhưng hiệu quả thực thi phụ thuộc vào việc cấp địa phương có đáp ứng được kỳ vọng của nhà đầu tư về tốc độ, minh bạch và nhất quán hay không.
Nhìn về tương lai, chúng tôi cho rằng, triển vọng dài hạn của thị trường bất động sản công nghiệp Việt Nam vẫn tích cực, được củng cố bởi những động lực nội tại bền vững: vị trí địa lý, nguồn lao động dồi dào, hạ tầng đang nâng cấp và hội nhập sâu vào chuỗi giá trị toàn cầu.
Tuy nhiên, sự khác biệt giữa các quốc gia thành công và những nước bỏ lỡ làn sóng tái cấu trúc chuỗi cung ứng nằm ở năng lực thực thi. Để chuyển mình từ điểm đến sản xuất chi phí thấp sang nền tảng công nghiệp chiến lược khu vực, Việt Nam cần chuyển đổi đồng bộ ba yếu tố: hệ sinh thái thể chế, chất lượng hạ tầng và nguồn nhân lực.
Đây là bước ngoặt, không phải điểm đến. Những quyết định trong 3-5 năm tới sẽ xác định vị thế Việt Nam trên bản đồ công nghiệp khu vực của thập kỷ tiếp theo.
Nguồn: báo Đầu tư
Tin nổi bật
13/03/2026
admin
03/11/2025
admin
Danh mục tin tức


